Allianz Care Krankenversicherung (ehem. Allianz Worldwide Care): Tarife 2026
Die Allianz Care Krankenversicherung – früher Allianz Worldwide Care – bietet internationalen Krankenversicherungsschutz für Expats, Auswanderer und Menschen, die länger im Ausland leben oder arbeiten.
Welcher Allianz Care Tarif zu Ihnen passt und was er kostet, zeigen wir Ihnen im direkten Vergleich 2026:
- 3 interessante Allianz Care Tarife
Care Base · Care Enhanced · Care Signature - Versicherungsschutz von Europa bis weltweit
Europa · Afrika · weltweit ohne USA · weltweit - Vorerkrankungen und Gesundheitsprüfung
Moratorium oder vollständige medizinische Risikoprüfung möglich
Kostenlos und unverbindlich · keine automatische Antragstellung
Welche Allianz Care Krankenversicherung passt zu Ihrer Situation?
Welcher Allianz Care Tarif zu Ihnen passt, entscheidet sich zuerst an der Dauer und Art Ihres Auslandsaufenthalts. Die aktuellen Care-Tarife sind vor allem für längerfristiges Leben und Arbeiten im Ausland konzipiert. Für einen zeitlich begrenzten Aufenthalt gibt es mit Flexicare eine separate Kurzzeitlösung.
Allianz selbst beschreibt die neue Care-Reihe als internationale Krankenversicherung für Menschen, die mindestens rund zwölf Monate im Ausland verbringen; Flexicare deckt dagegen Aufenthalte von 3, 6, 9 oder 12 Monaten ab.
Expat im Ausland
Längerfristiger Aufenthalt ab etwa einem Jahr
Wenn Sie für längere Zeit im Ausland arbeiten oder leben und nicht nur medizinische Notfälle absichern möchten, sind Care Base, Care Enhanced und Care Signature die zentralen Allianz-Care-Tarife.
Die Unterschiede liegen vor allem bei den Leistungen, den Erstattungsgrenzen und den Ambulant- und Zahnleistungen.
Dauerhaft im Ausland
ohne konkretes Rückkehrdatum bzw dauerhaft
Bei einem langfristigen oder dauerhaft geplanten Auslandsaufenthalt wird neben dem Leistungsniveau besonders wichtig, wo Sie leben, wie häufig Sie andere Länder besuchen und welche Leistungen langfristig abgesichert sein sollen.
Allianz Care bietet dafür vier Geltungsbereiche von Europa bis weltweit einschließlich USA.
Befristeter Aufenthalt
Entsendung, Projekt, Studium oder Praktikum
Für vorübergehende Aufenthalte bietet Allianz Care mit Flexicare eine eigene Kurzzeit-Krankenversicherung für 3, 6, 9 oder 12 Monate.
Sie umfasst auch alltägliche medizinische Versorgung – bekannte Vorerkrankungen sowie reguläre Zahn-, Seh- und Mutterschaftsleistungen sind allerdings ausgeschlossen.
Allianz Care Tarife 2026 im Vergleich: Base, Enhanced, Signature und Flexicare
Für Neukunden besteht die aktuelle Allianz-Care-Reihe aus Care Base, Care Enhanced und Care Signature.
Diese drei Tarifstufen bilden den regulären Langzeitschutz. Für Aufenthalte von bis zu zwölf Monaten bietet Allianz Care mit Flexicare zusätzlich eine separate Kurzzeitlösung.
Die wichtigste Unterscheidung ist einfach:
Care Base ist die Einstiegslösung, Care Enhanced erweitert den Schutz deutlich und Care Signature ist die höchste Leistungsstufe. Flexicare gehört nicht zu dieser Tarifleiter, sondern ist für befristete Auslandsaufenthalte gedacht.
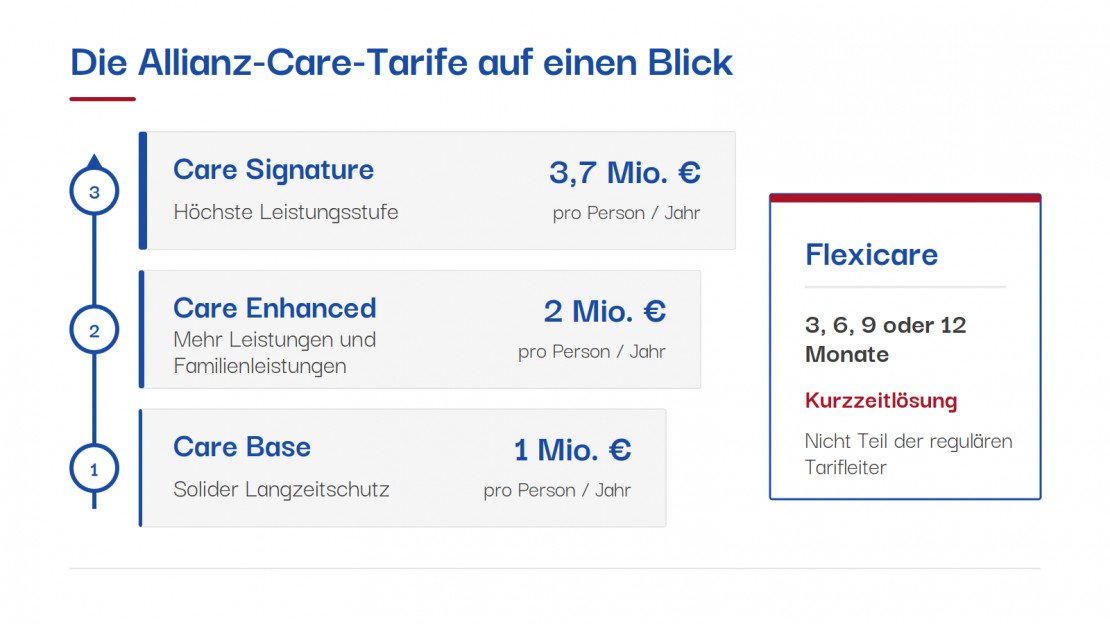
Die aktuelle Allianz-Care-Struktur auf einen Blick: drei reguläre Langzeittarife plus Flexicare für befristete Aufenthalte.
| Tarif | Eignet sich eher für | Jahreshöchstleistung | Wichtig zu wissen |
| Care Base | Preisbewussten Langzeitschutz | 1.000.000 € | Einstieg in die reguläre Allianz-Care-Reihe |
| Care Enhanced | Mehr Leistungsbedarf und Familienplanung | 2.000.000 € | Deutlich erweiterter Schutz gegenüber Base |
| Care Signature | Hohen Leistungsanspruch | 3.703.705 € | Höchste Care-Stufe mit den weitesten Leistungen |
| Flexicare | Befristete Aufenthalte bis 12 Monate | separat | Kurzzeitlösung, nicht Teil der regulären Tarifleiter |
Die Jahres-Höchsterstattungsgrenzen und Leistungsunterschiede stammen aus der aktuellen deutschen Allianz-Care-Leistungszusage.
Wichtig zu wissen: Die drei Care-Tarife bestehen zunächst aus einem Haupttarif für stationäre und kostenintensive Behandlungen. Ein passender Ambulanttarif und Zahntarif können zusätzlich gewählt werden, allerdings immer nur auf derselben Tarifstufe. Wer beispielsweise Care Enhanced als Haupttarif wählt, kann auch nur den Ambulant- bzw. Zahntarif Care Enhanced ergänzen.
Warum steht hier noch kein pauschaler Monatsbeitrag?
Die Kosten hängen bei Allianz Care unter anderem von Alter, Geltungsbereich, Tarifstufe, Selbstbehalt und Gesundheitsprüfung ab. Im Preisblock der Seite erklären wir diese Faktoren transparent und ohne pauschale Lockpreise.
Die Allianz Care Tarife im Detail
Care Base, Care Enhanced und Care Signature bauen aufeinander auf, unterscheiden sich aber beim Leistungsniveau deutlich.
Alle drei Tarife richten sich an Menschen mit längerfristigem Auslandsaufenthalt. Mit jeder Stufe steigen typischerweise Leistungsumfang und Erstattungsgrenzen. Die wichtigste Frage ist deshalb nicht nur, welcher Tarif „am besten“ ist, sondern welcher Tarif zu Ihrer Situation passt.
Care Base: der Einstieg in die Allianz Care Krankenversicherung
Care Base ist die günstigste der drei regulären Allianz-Care-Stufen und eignet sich vor allem für Menschen, die einen soliden Langzeitschutz mit Fokus auf größere medizinische Risiken suchen. Stationäre Behandlungen, Operationen, Onkologie und medizinische Überführung gehören zum Kernschutz.
Kurzprofil
Jahreshöchstleistung: 1.000.000 €
reguläre Care-Langzeitlösung
sinnvoll für preisbewussten Einstieg
Zusatzbausteine für ambulante Leistungen und Zahnleistungen möglich
Passt eher, wenn …
- Sie einen soliden internationalen Grundschutz suchen
- Beitrag und Leistung in einem vernünftigen Verhältnis bleiben sollen
- Sie nicht jede Komfort- oder Zusatzleistung benötigen
Passt eher nicht, wenn …
- Familienleistungen oder umfangreiche Zusatzleistungen wichtig sind
- Sie von Anfang an besonders hohe Leistungsgrenzen wünschen
- Sie bewusst die stärkste Allianz-Care-Stufe suchen
Care Enhanced: mehr Leistungen für langfristige Absicherung
Care Enhanced liegt in der Mitte der aktuellen Allianz-Care-Reihe und erweitert den Schutz gegenüber Care Base deutlich. Der Tarif eignet sich vor allem für Menschen, die nicht nur einen soliden Kernschutz, sondern zusätzliche Leistungen und höhere Grenzen wünschen.
Kurzprofil
Jahreshöchstleistung: 2.000.000 €
erweitertes Leistungsniveau gegenüber Base
interessanter für Familienplanung und höheren Absicherungsbedarf
Zusatzbausteine für ambulante Leistungen und Zahnleistungen möglich
Passt eher, wenn …
- Sie mehr als einen reinen Basisschutz wünschen
- höhere Leistungsgrenzen wichtig sind
- Familienleistungen für Ihre Planung eine Rolle spielen
Passt eher nicht, wenn …
- Sie nur einen möglichst günstigen Einstieg suchen
- Sie entweder bewusst minimalistisch oder maximal leistungsstark versichern möchten
Care Signature: die höchste Leistungsstufe
Care Signature ist die leistungsstärkste Stufe der aktuellen Allianz-Care-Reihe. Sie richtet sich an Menschen, die beim internationalen Krankenversicherungsschutz besonders hohe Leistungen und möglichst weite Erstattungsgrenzen wünschen.
Kurzprofil
- Jahreshöchstleistung: 3.703.705 €
- höchste Leistungsstufe innerhalb der Care-Reihe
- geeignet für hohen Leistungsanspruch
- besonders interessant, wenn Leistung klar vor Beitrag steht
Passt eher, wenn …
- Sie möglichst umfangreich abgesichert sein möchten
- hohe Leistungsgrenzen und mehr Komfort für Sie Priorität haben
- der Beitrag nicht das alleinige Entscheidungskriterium ist
Passt eher nicht, wenn …
- Sie viele der Mehrleistungen voraussichtlich nicht benötigen
- ein schlankeres Preis-Leistungs-Verhältnis für Sie sinnvoller wäre
Flexicare: die Allianz-Care-Kurzzeitlösung
Flexicare gehört nicht zur regulären Tarifleiter aus Care Base, Care Enhanced und Care Signature. Der Tarif ist für befristete Auslandsaufenthalte von 3, 6, 9 oder 12 Monaten gedacht, zum Beispiel bei Projektaufenthalten, Studium, Praktikum oder Entsendung.
Flexicare passt eher, wenn …
- Ihr Auslandsaufenthalt von Anfang an zeitlich begrenzt ist
- Sie eine internationale Kurzzeitlösung suchen
- keine komplexe langfristige Absicherung erforderlich ist
Flexicare passt eher nicht, wenn …
- Sie längerfristig oder dauerhaft im Ausland leben möchten
- Vorerkrankungen individuell berücksichtigt werden sollen
- Sie eine reguläre Langzeitlösung mit breiterem Leistungsrahmen suchen
Wichtig: Wer längerfristigen internationalen Krankenversicherungsschutz sucht, sollte in der Regel die drei regulären Allianz-Care-Tarife prüfen und Flexicare nicht als gleichwertige Alternative betrachten.
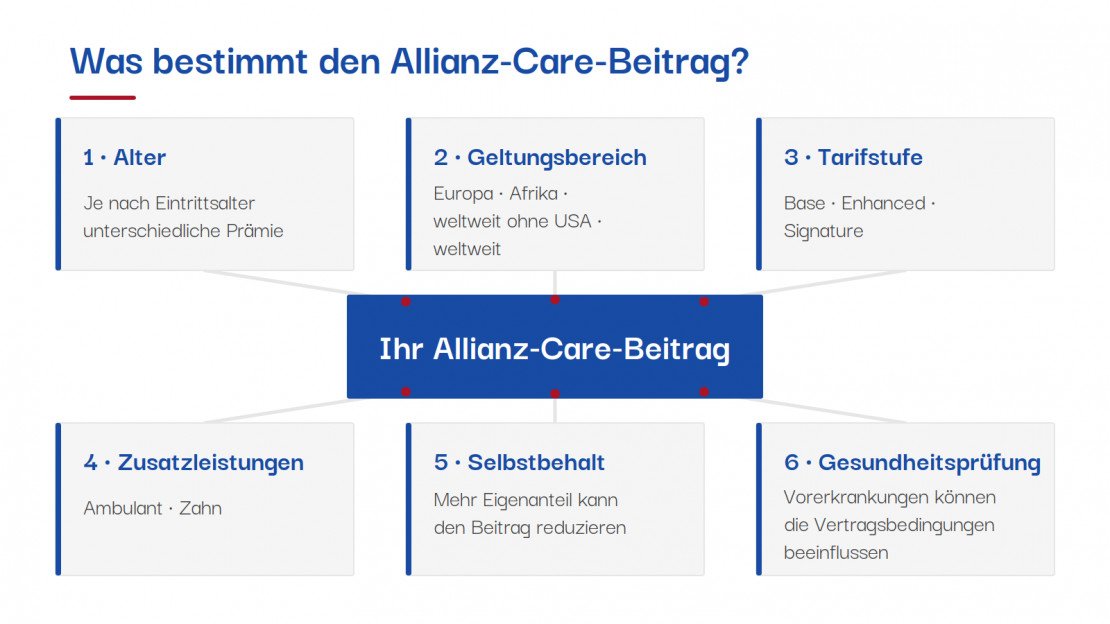
Der Allianz-Care-Beitrag ist individuell: Diese sechs Faktoren haben wesentlichen Einfluss auf die Prämie.
Was kostet Allianz Care? Diese Faktoren bestimmen den Beitrag
Einen pauschalen Allianz-Care-Monatsbeitrag gibt es nicht. Der persönliche Beitrag wird unter anderem durch Ihr Alter, den Wohn- und Aufenthaltsort, den gewählten Geltungsbereich, Care Base, Enhanced oder Signature, zusätzliche Ambulant- und Zahnleistungen sowie die medizinische Risikoprüfung bestimmt.
Besonders groß können die Unterschiede beim Geltungsbereich und beim Selbstbehalt werden. Wer beispielsweise keinen Versicherungsschutz in den USA benötigt oder bereit ist, einen Teil der Behandlungskosten selbst zu tragen, kann eine andere Beitragsstruktur erhalten als jemand mit weltweiter USA-Deckung und ohne Selbstbeteiligung.
Hier können wir endlich konkrete Zahlen statt Marketingformulierungen verwenden. Im aktuellen deutschsprachigen Antragsformular der neuen Care-Reihe nennt Allianz folgende Selbstbehalte für den Haupttarif:
| Selbstbehalt pro Person und Versicherungsjahr | Beitragsnachlass |
| 0 € | kein Nachlass |
| 1.000 € | ca. 10 % |
| 3.000 € | ca. 20 % |
| 6.000 € | ca. 30 % |
Ein höherer Selbstbehalt ist deshalb nicht automatisch besser. Wer regelmäßig Leistungen erwartet, kann durch die niedrigere Prämie weniger sparen, als er später selbst bezahlen muss. Bei Menschen, die vor allem große medizinische Risiken absichern möchten, kann ein höherer Selbstbehalt dagegen interessant sein.
Allianz weist selbst darauf hin, dass die angegebenen Nachlässe aufgrund der Beitragsberechnung geringfügig abweichen können.
Die Selbstbeteiligung gilt pro Person und Versicherungsjahr.
Allianz Care trotz Vorerkrankungen: Moratorium oder Gesundheitsprüfung?
Eine Vorerkrankung bedeutet bei Allianz Care nicht automatisch, dass kein Versicherungsschutz möglich ist. Entscheidend ist aber, wie die medizinische Vorgeschichte geprüft wird: Bei der aktuellen Care-Reihe stehen mit dem Moratorium und der vollständigen medizinischen Risikoprüfung zwei grundsätzlich unterschiedliche Wege zur Verfügung.
Beim Moratorium müssen Vorerkrankungen nicht auf dieselbe Weise vor Vertragsbeginn medizinisch bewertet werden. Dafür sind bestehende Erkrankungen zunächst nicht versichert. Bei der vollständigen Risikoprüfung wird die Krankengeschichte dagegen bereits vor Vertragsabschluss bewertet und der Kunde kennt anschließend die angebotenen Bedingungen.
Moratorium
Vorteil: Der Antragsweg ist einfacher, weil keine vollständige medizinische Risikoprüfung der Vorerkrankungen vor Vertragsbeginn erfolgt.
Der entscheidende Haken: Bereits bestehende Erkrankungen sind zunächst nicht versichert.
Erst wenn nach Versicherungsbeginn 24 Monate ununterbrochen keine Symptome, Behandlung, Medikamente, spezielle Diät, medizinische Beratung oder sonstigen Anzeichen der betreffenden Erkrankung bestanden haben, kann sie unter den Versicherungsschutz fallen. Tritt währenddessen wieder etwas auf, beginnt die Frist für diese Erkrankung erneut.
Eher interessant: bei guter Gesundheit beziehungsweise einer medizinischen Vorgeschichte, bei der die Moratoriumsregel praktisch vertretbar ist.
Vollständige medizinische Risikoprüfung
Vorteil: Sie wissen bereits vor Vertragsbeginn, wie Allianz mit Ihrer medizinischen Vorgeschichte umgeht.
Dafür müssen Gesundheitsangaben vollständig und wahrheitsgemäß gemacht werden. Allianz kann bei relevanten Angaben weitere Informationen verlangen und entscheidet anschließend über die angebotenen Versicherungsbedingungen.
Mögliche Ergebnisse: normale Annahme, besondere Bedingungen beziehungsweise Risikozuschlag, Leistungsausschluss, Zurückstellung oder Ablehnung.
Eher interessant: wenn relevante Vorerkrankungen bestehen und vor Vertragsbeginn Klarheit darüber wichtig ist, ob und zu welchen Bedingungen sie versichert werden.
Moratorium bedeutet nicht „Vorerkrankungen ohne Gesundheitsprüfung versichert“.
Eine bereits bestehende Erkrankung ist während der Moratoriumsphase grundsätzlich nicht sofort gedeckt. Außerdem kann Allianz bei einem späteren Leistungsfall prüfen, ob Beschwerden mit einer bereits bestehenden Erkrankung zusammenhängen. Die scheinbar einfachere Antragstellung bedeutet deshalb nicht automatisch die bessere Lösung.
Diese Angaben können bei Vorerkrankungen wichtig werden:
Bei einer vollständigen medizinischen Risikoprüfung fragt Allianz die Krankengeschichte detailliert ab. Das aktuelle deutsche Antragsformular umfasst beispielsweise Herz-Kreislauf-Erkrankungen, Haut- und Stoffwechselerkrankungen, Magen-Darm-Erkrankungen, Bewegungsapparat, neurologische und onkologische Erkrankungen sowie psychische Erkrankungen. Allianz kann außerdem weitere medizinische Informationen anfordern.
Für eine zügige Einschätzung sollten deshalb – soweit vorhanden und relevant – Diagnosen, Zeitpunkt und Verlauf der Erkrankung, aktuelle Medikamente, letzte Behandlung sowie vorhandene Befund-, Arzt- oder Operationsberichte greifbar sein.
Entscheidend ist nicht nur, ob Sie eine Vorerkrankung haben, sondern wie aktuell, schwer und behandlungsbedürftig sie ist. Deshalb kann eine individuelle Einschätzung vor dem Antrag sinnvoller sein als einfach das vermeintlich bequemere Prüfverfahren auszuwählen.
Sie haben Vorerkrankungen und wissen nicht, welcher Prüfweg sinnvoll ist?
Wir schauen uns Ihre Ausgangslage zunächst an und besprechen, ob Allianz Care und welches Prüfverfahren grundsätzlich infrage kommen.
Vorerkrankungen jetzt einschätzen lassen
Kostenlos und unverbindlich · noch kein Versicherungsantrag
Allianz Care
Was Sie sehen:
Unter Allianz Care werden die internationalen Krankenversicherungstarife als Marken- und Produktauftritt vermarktet.
Dazu gehören heute unter anderem Care Base, Care Enhanced und Care Signature.
Die Produktmarke, die der Kunde sieht.
Allianz Partners
Wer den Service erbringt:
Allianz Partners bündelt internationale Versicherungs-, Assistance- und Gesundheitsleistungen innerhalb der Allianz-Gruppe.
Der Name Allianz Partners wird auch von AWP Health & Life SA verwendet.
Der internationale Unternehmens- und Serviceauftritt.
AWP Health & Life SA
Wer haftet:
AWP Health & Life SA ist die französische Versicherungsgesellschaft hinter den hier beschriebenen Allianz-Care-Verträgen.
Sie betreibt das internationale Krankenversicherungsgeschäft über ihre irische Niederlassung.
Der rechtlich relevante Versicherer.
Warum wir AWP Health & Life schon lange aus der Praxis kennen
AWP Health & Life SA ist für uns kein unbekannter Risikoträger. Das Unternehmen war über viele Jahre auch Versicherer der internationalen Krankenversicherung Freedom Worldwide. In älteren Freedom-Vertragsunterlagen wird AWP Health & Life SA ausdrücklich als Versicherer genannt.
Seit 2026 ist diese Verbindung beendet: Hinter den aktuellen Freedom-Worldwide-Verträgen für den EWR steht inzwischen Tokio Marine Europe S.A., handelnd als Tokio Marine HCC. Freedom selbst übernimmt weiterhin die Verwaltung des Produkts.
Für unsere Einordnung ist diese Historie besonders interessant: Wir betreuen inzwischen mehr als 1.400 Kunden mit Freedom-Tarifen und kennen internationale Krankenversicherungen daher nicht nur aus Produktbroschüren, sondern aus vielen Jahren konkreter Beratung und Kundenbetreuung.
Bei Freedom erleben wir in vielen Fällen ein sehr überzeugendes Verhältnis aus Beitrag und Leistung. Genau diese Praxiserfahrung ist auch der Grund, warum wir einen bekannten Markennamen wie Allianz Care nie isoliert betrachten.
Versicherer und Aufsicht im Überblick
| Was Sie über den Versicherer wissen sollten: | |
| Versicherer | AWP Health & Life SA, handelnd durch ihre irische Niederlassung |
| Sitz | 7 rue Dora Maar, 93400 Saint-Ouen, Frankreich |
| Register Frankreich | 401 154 679 RCS Bobigny |
| Irische Niederlassung | 15 Joyce Way, Park West Business Campus, Nangor Road, Dublin 12 |
| Register Irland | 907619 |
| Aufsicht | Autorité de Contrôle Prudentiel et de Résolution (ACPR), Frankreich |
Für Ihren konkreten Versicherungsschutz bleiben immer der Versicherungsschein, die gewählte Tarifstufe und die zugehörigen Versicherungsbedingungen maßgeblich. Das ist besonders bei älteren Verträgen unter dem früheren Namen Allianz Worldwide Care wichtig, weil dort andere Tarifgenerationen und Bedingungen gelten können.
Allianz Care oder Alternative: Was passt besser zu Ihnen?
Allianz Care bietet mit Care Base, Care Enhanced und Care Signature leistungsstarke internationale Krankenversicherungstarife – trotzdem ist Allianz Care nicht für jede Ausgangslage automatisch die beste Wahl. Entscheidend sind neben dem gewünschten Versicherungsschutz auch Aufenthaltsland, Vorerkrankungen, Tarifkombination, Selbstbehalt und der konkrete Beitrag.
Aus unserer Beratungserfahrung zeigt sich vor allem beim Preis ein wichtiger Unterschied:
Die Allianz-Care-Prämien sind in vielen von uns geprüften Konstellationen nicht besonders wettbewerbsfähig. Deshalb prüfen wir nicht nur, welcher Allianz-Care-Tarif passt, sondern auch, ob ein anderer internationaler Krankenversicherer bei vergleichbaren Anforderungen die interessantere Lösung bietet. Welche Anbieter dabei überhaupt infrage kommen, zeigt unser Überblick über internationale Krankenversicherungen.
Wann Allianz Care gut passen kann – und wann wir genauer vergleichen
Allianz Care passt eher, wenn …
- Sie längerfristig im Ausland leben oder arbeiten.
- Ihnen ein international ausgerichteter Versicherungsschutz mit hohen Leistungsgrenzen wichtig ist.
- Care Base, Enhanced oder Signature zu Ihrem gewünschten Leistungsniveau passt.
- der benötigte Geltungsbereich von Europa bis weltweit sinnvoll abgebildet werden kann.
- das konkrete Allianz-Angebot auch beim Beitrag überzeugt.
Eine Alternative sollten wir eher prüfen, wenn …
- Sie bleiben dauerhaft in Europa – dann ist eine europäische Krankenversicherung oft deutlich günstiger.
- der Allianz-Beitrag im Marktvergleich deutlich höher ausfällt.
- Vorerkrankungen oder laufende Behandlungen die Gesundheitsprüfung erschweren.
- die feste Kombination aus Haupt-, Ambulant- und Zahntarif nicht zu Ihrem Bedarf passt.
- Ihre Ausgangslage einen anderen Annahmeweg oder eine andere Tarifstruktur sinnvoll macht.
- Sie möglichst offen zwischen mehreren internationalen Versicherern vergleichen möchten.
Deutschland spielt weiterhin eine wichtige Rolle
Wenn Ihr Lebensmittelpunkt in Deutschland liegt oder hier eine Krankenversicherungspflicht bestehen kann, sollte zunächst geklärt werden, welche Versicherungsform Ihren Status tatsächlich erfüllt. Eine internationale Krankenversicherung ersetzt nicht automatisch eine deutsche GKV oder PKV. Ob und wann eine internationale Lösung als substitutive Krankenversicherung anerkannt werden kann, klären wir vorab.
Deutsche Versicherungspflicht prüfenVorerkrankungen sind entscheidend
Wenn bestehende Erkrankungen mitversichert werden sollen, sollte nicht allein nach Marke oder Beitrag entschieden werden. Moratorium und vollständige Risikoprüfung können sehr unterschiedliche Folgen haben.
Wenn das Allianz-Ergebnis nicht passt, prüfen wir auch andere Anbieter und Annahmesysteme.
Morgan Price als Alternative ansehenDie Tarifstruktur passt nicht zu Ihrem Bedarf
Bei Allianz Care bauen Haupttarif, Ambulant- und Zahnleistungen auf derselben Tarifstufe auf. Wer Leistungen anders kombinieren möchte, kann bei einem anderen Anbieter mehr Flexibilität finden.
Global Health als Alternative prüfenBeiträge sind zu teuer
Eine bekannte Marke allein rechtfertigt keinen teuren Beitrag. Wenn ein anderer Versicherer die benötigten Leistungen für Ihre persönliche Situation günstiger oder passender anbietet, sollte diese Alternative in die Entscheidung einbezogen werden.
BDAE Tarife ansehenAlternativen zu Allianz Care direkt vergleichen
Mit unserem Online-Vergleich können Sie internationale Krankenversicherungen verschiedener Anbieter gegenüberstellen. Allianz Care ist in diesem Vergleich nicht enthalten. Wenn Sie ausdrücklich Allianz Care wünschen oder Ihre Situation wegen Vorerkrankungen komplexer ist, nutzen Sie stattdessen die persönliche Beratung.
0821 / 907 86 440
Unsere Experten erklären Ihnen kostenlos & unverbindlich, worauf Sie achten müssen.
Häufige Fragen zu Allianz Care
Bei Allianz Care drehen sich die wichtigsten Fragen meist um Tarifunterschiede, Vorerkrankungen, USA-Schutz und die Nutzung der Versicherung bei einem späteren Umzug oder einer Rückkehr nach Deutschland. Die folgenden Antworten beziehen sich auf die aktuelle Tarifgeneration mit Care Base, Care Enhanced und Care Signature für Neukunden.
Ist Allianz Care dasselbe wie Allianz Worldwide Care?
Ja. Allianz Care ist der heutige Markenname der früheren Allianz Worldwide Care. Das internationale Krankenversicherungsgeschäft startete im Jahr 2000 unter dem Namen Allianz Worldwide Care; seit Oktober 2017 wird die Marke Allianz Care verwendet.
Wer heute nach Allianz Worldwide Care sucht, ist deshalb bei Allianz Care richtig. Für Neukunden gelten inzwischen die aktuellen Tarife Care Base, Care Enhanced und Care Signature.
Unser Insight: Bei älteren Allianz-Worldwide-Care-Verträgen sollte man trotzdem nicht einfach die heutigen Tarifleistungen zugrunde legen. Tarife wie Essential, Classic oder Premier stammen aus früheren Produktgenerationen – entscheidend sind immer die Bedingungen des tatsächlich abgeschlossenen Vertrags.
Worin unterscheiden sich Care Base, Care Enhanced und Care Signature?
Care Base, Care Enhanced und Care Signature unterscheiden sich vor allem im Leistungsumfang und in den jährlichen Erstattungshöchstgrenzen. Care Base bietet bis zu 1 Mio. €, Care Enhanced bis zu 2 Mio. € und Care Signature rund 3,7 Mio. € je versicherter Person und Versicherungsjahr.
Mit den höheren Tarifstufen kommen zusätzliche beziehungsweise umfangreichere Leistungen hinzu. Ambulante und zahnmedizinische Leistungen werden über passende Zusatzbausteine ergänzt.
Unser Insight: Die höchste Jahreshöchstleistung ist in der Praxis selten das wichtigste Auswahlkriterium. Entscheidend ist vielmehr, welche Leistungen Sie tatsächlich brauchen. Wer beispielsweise Familienleistungen oder umfangreichen ambulanten Schutz benötigt, kann trotz einer Million Euro Höchstleistung mit Care Base zu knapp abgesichert sein.
Werden Vorerkrankungen bei Allianz Care versichert?
Vorerkrankungen können bei Allianz Care versichert sein – entscheidend ist die gewählte medizinische Risikoprüfung. Bei der vollständigen Risikoprüfung bewertet Allianz die Krankengeschichte vor Vertragsbeginn und legt anschließend fest, ob und zu welchen Bedingungen Versicherungsschutz angeboten wird.
Beim Moratorium sind bestehende Erkrankungen zunächst nicht versichert. Versicherungsschutz kann grundsätzlich erst entstehen, wenn für die betreffende Erkrankung 24 Monate ununterbrochen keine Symptome, Behandlungen, Medikamente oder medizinische Beratung erforderlich waren.
Unser Insight: „Ohne vollständige Gesundheitsprüfung“ bedeutet nicht „Vorerkrankungen sind versichert“. Gerade bei einer relevanten Krankengeschichte kann die aufwendigere vollständige Risikoprüfung die bessere Wahl sein, weil Sie bereits vor Vertragsabschluss wissen, wie Allianz mit der Vorerkrankung umgeht.
Erfüllt Allianz Care die Krankenversicherungspflicht in Deutschland?
Nein. Allianz Care erfüllt die deutsche Krankenversicherungspflicht nicht. Allianz weist selbst darauf hin, dass der Versicherungsschutz kein Ersatz für eine nationale Pflichtkrankenversicherung ist.
Unser Insight: Bei dauerhaftem Wohnsitz in Deutschland sollte deshalb zuerst der Versicherungsstatus geklärt werden – und erst danach die internationale Absicherung.
Letzte Aktualisierung am 30.08.2026