EWR-Dienstleister: Anbieter, Tarife und wichtige Unterschiede
EWR-Dienstleister erweitern Ihren Versicherungsvergleich um international ausgerichtete Tarife mit unterschiedlichen Versicherungsgebieten, Leistungsstufen und Aufnahmewegen. Wir vergleichen die Angebote und zeigen Ihnen, welcher Risikoträger tatsächlich hinter der Marke steht.
- Zehn EWR-Dienstleister im direkten Vergleich – vom Versicherungsgebiet bis zum Risikoträger im Versicherungsschein
- Deutschland ist grundsätzlich mitversichert, unabhängig vom gewählten Versicherungsgebiet
-
Aufnahme ohne SCHUFA-Abfrage - Versicherungsschutz besteht, wenn sie ihre laufenden Beiträge bezahlen
EWR-Anbieter und Tarife vergleichen
Unabhängige Ersteinschätzung · kostenlos und unverbindlich · kein automatischer Abschluss
Was macht Angebote von EWR-Dienstleistern interessant?
Die Angebote erweitern die Auswahl vor allem dort, wo internationale Nutzung, unterschiedliche Leistungsniveaus oder alternative Aufnahmewege wichtig sind. Welche Möglichkeit tatsächlich besteht, hängt immer vom konkreten Tarif ab.
Schutz in verschiedenen Regionen
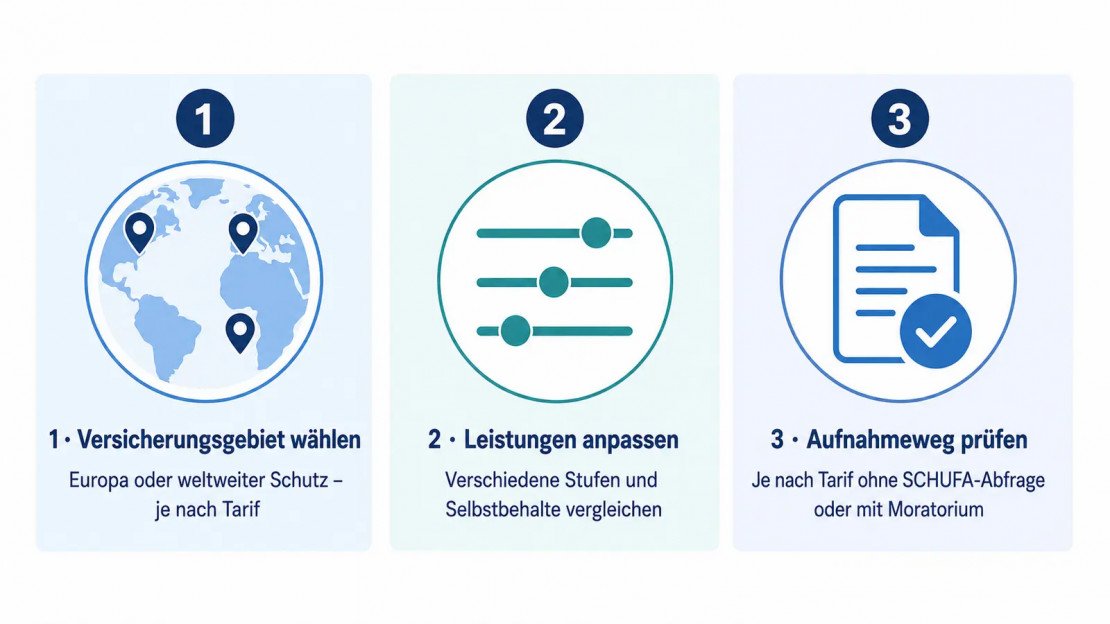
Je nach Anbieter und Tarif kann sich der Schutz auf Europa, auf die Welt ohne USA oder auf weltweiten Schutz einschließlich USA beziehen. Deutschland ist immer versichert. Dadurch lässt sich der Vertrag an Wohnort, Reisepläne und internationale Lebenssituationen anpassen. Entscheidend ist, welche Länder im konkreten Angebot tatsächlich versichert sind.
Unterschiedliche Leistungen und Selbstbehalte
Viele Anbieter arbeiten mit mehreren Leistungsstufen. So können beispielsweise ambulante, stationäre und zahnärztliche Leistungen, Höchstbeträge und Selbstbehalte unterschiedlich ausgestaltet sein. Das schafft Auswahl, verlangt aber einen Vergleich der Bedingungen statt einer Entscheidung nur nach dem Monatsbeitrag.
Alternative Aufnahmewege
Je nach Tarif erfolgt keine SCHUFA-Abfrage. Anstelle einer klassischen Gesundheitsprüfung kann ein Moratorium gelten. Das kann den Zugang vereinfachen, bedeutet aber nicht, dass bestehende Erkrankungen automatisch vom ersten Tag an versichert sind. Die genaue Regelung steht in den Tarifbedingungen.
Was ist ein EWR-Dienstleister – und wie wird er beaufsichtigt?
Ein EWR-Dienstleister ist im Versicherungsbereich ein Versicherungsunternehmen mit Sitz in einem anderen Staat des Europäischen Wirtschaftsraums, das seine Leistungen auch in Deutschland anbietet. Zum EWR gehören die EU-Staaten sowie Island, Liechtenstein und Norwegen; die Schweiz gehört nicht dazu.
Für Kunden sind deshalb drei Nachweise besonders wichtig:
- Risikoträger: Welches Versicherungsunternehmen steht tatsächlich im Versicherungsschein?
- Aufsicht: Welche Behörde des Herkunftsstaats beaufsichtigt dieses Unternehmen und ist die Tätigkeit in Deutschland nachvollziehbar?
- Vertrag: Welche Bedingungen, Leistungsgrenzen und Servicewege gelten für den gewählten Tarif?
Dieser europäische Rahmen schafft eine seriöse Grundlage. Er ersetzt jedoch nicht die Prüfung des einzelnen Angebots.
Ein EWR-Dienstleister ist kein unregulierter ausländischer Anbieter. Er benötigt eine Zulassung im Herkunftsstaat und unterliegt dort der Finanzaufsicht. Nach dem vorgesehenen europäischen Meldeverfahren kann es seine Tätigkeit auch in einem anderen EU-/EWR-Staat aufnehmen. Für Deutschland regelt § 61 VAG die Tätigkeit über eine Niederlassung oder im grenzüberschreitenden Dienstleistungsverkehr.
Die BaFin erhält die vorgesehenen Angaben und nimmt die ihr gesetzlich zugewiesenen Aufgaben wahr.
Produktmarke, Vermittler und Risikoträger sind häufig drei verschiedene Unternehmen. Das ist kein Sonderfall, sondern der Normalfall: Bei Care Concept wird ein Teil der Tarife über eine Gruppenversicherung geführt, bei der ein deutscher Versicherer das Risiko trägt. Global Health hieß bis vor kurzem Foyer Global Health, IMG firmierte als ALC Global Health.
Wer nur den Markennamen vergleicht, vergleicht deshalb nicht die Verträge. Auf den Anbieter-Detailseiten nennen wir jeweils das Unternehmen, das im Versicherungsschein steht.
Wichtig: EWR-Zulassung und Versicherungspflicht sind nicht dasselbe
Keiner der von uns angebotenen EWR-Tarife erfüllt die deutsche Krankenversicherungspflicht nach § 193 Abs. 3 VVG. Das macht die Angebote nicht unseriös oder wertlos, sondern beschreibt ihren rechtlichen Zweck: Sie können Behandlungskosten nach den vereinbarten Bedingungen absichern, ersetzen aber keine erforderliche gesetzliche Krankenkasse oder deutsche private Krankenvollversicherung. Ob für Sie ein deutscher Versicherungsweg vorgeschrieben ist, wird deshalb getrennt vom EWR-Tarif geklärt.
Welche Möglichkeiten bieten EWR-Tarife – und was bedeutet das praktisch?
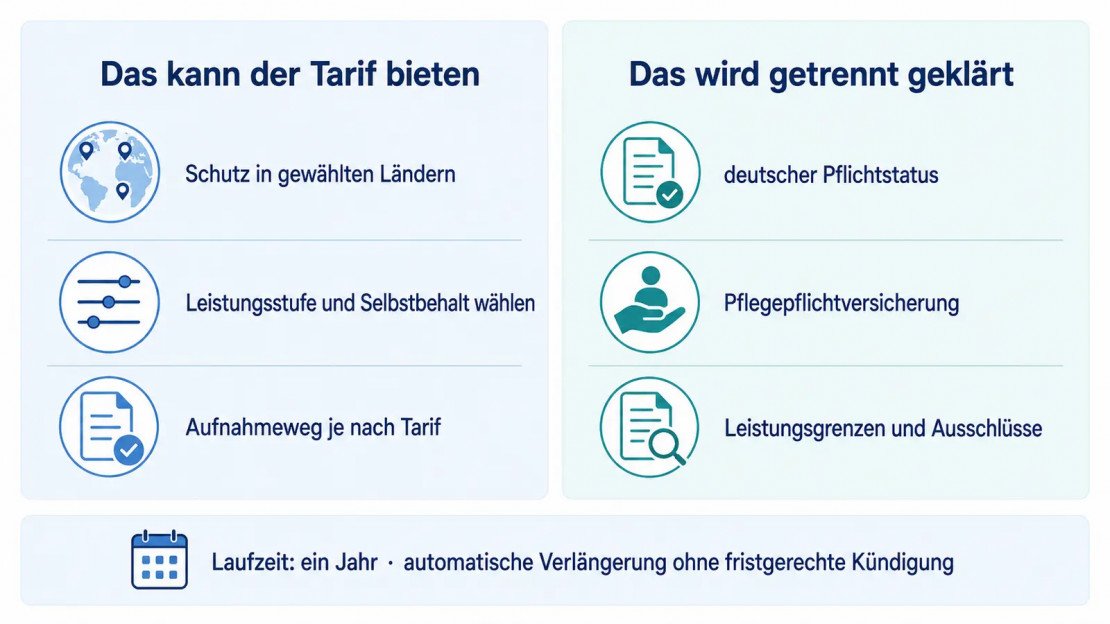
Die Tarife unterscheiden sich deutlich. Diese Übersicht verbindet die interessante Möglichkeit jeweils direkt mit der Information, die für eine gute Entscheidung dazugehört.
| Was interessant ist: | Was das in der Praxis bedeutet: |
| Schutz in mehreren Ländern | Je nach Tarif können Europa, die Welt ohne USA oder weltweiter Schutz einschließlich USA gewählt werden. Maßgeblich ist die genaue Länderliste im Angebot. |
| Verschiedene Leistungsstufen | Ambulante, stationäre und zahnärztliche Leistungen sowie Höchstbeträge können unterschiedlich umfangreich sein. So lässt sich der Schutz an Bedarf und Budget anpassen. |
| Wählbare Selbstbehalte | Ein höherer Selbstbehalt kann den Beitrag senken. Entscheidend ist, welcher Eigenanteil im Leistungsfall dauerhaft tragbar bleibt. |
| Alternative Aufnahmewege | Je nach Tarif erfolgt keine SCHUFA-Abfrage oder es gilt ein Moratorium statt einer klassischen Gesundheitsprüfung. Vorerkrankungen sind dadurch nicht automatisch vom ersten Tag an versichert. |
| Klarer jährlicher Vertragsrahmen | Der Vertrag läuft immer ein Jahr. Kündigt der Kunde nicht fristgerecht, verlängert er sich automatisch um ein weiteres Jahr. |
| Absicherung von Behandlungskosten | Versichert werden die im Tarif vereinbarten ambulanten, stationären und gegebenenfalls zahnärztlichen Leistungen. |
| Ergänzbarer Pflegeschutz | Eine Pflegepflichtversicherung wird nicht angeboten. Zusätzlich kann ein Pflegetagegeld bei einem deutschen Versicherer, zum Beispiel der Allianz, abgeschlossen werden. Es ersetzt keine Pflegepflichtversicherung. |
Die Tabelle ist ein Orientierungsrahmen. Welche Leistungen, Selbstbehalte und Aufnahmebedingungen gelten, steht im konkreten Angebot. Eine ausführliche Erklärung des deutschen Systems finden Sie unter Unterschiede zur substitutiven Krankenversicherung.
Wann kann ein EWR-Dienstleister zusätzliche Möglichkeiten eröffnen?
Ein Vergleich kann besonders interessant sein, wenn Sie …
- Schutz in mehreren Ländern oder wechselnden Aufenthaltsstaaten benötigen,
- zwischen unterschiedlichen Leistungsstufen und Selbstbehalten wählen möchten,
- im klassischen deutschen Markt praktisch keine passende oder bezahlbare Lösung finden,
- prüfen möchten, ob ein alternativer Aufnahmeweg zu Ihrer Situation passt.
Wenn fehlender Krankenversicherungsschutz Ihr Hauptproblem ist, nutzen Sie die Seite Versicherungslösungen bei fehlendem Krankenversicherungsschutz.
Diese Fragen klären wir vor einem Angebot:
- Welcher Versicherungszweck steht im Vordergrund: internationale Nutzung, Übergang oder längerfristige Absicherung?
- Welcher Risikoträger, welches Versicherungsgebiet und welche Leistungsstufe werden angeboten?
- Wie werden Vorerkrankungen, Höchstbeträge, Ausschlüsse und Vorabgenehmigungen behandelt?
- Welche gesetzlichen Absicherungen müssen unabhängig vom Angebot bestehen?
Wenn zuerst der rechtliche Versicherungsweg geklärt werden muss, lesen Sie Ausgangslage und Rückkehrwege ohne Krankenversicherung klären.
Ein EWR-Tarif ist damit keine Notlösung allein wegen des günstigen Beitrages. Er kann eine bewusst gewählte internationale Absicherung bieten, wenn Versicherungsgebiet, Leistungen und Vertragsbedingungen zu Ihrem tatsächlichen Bedarf passen.
Diese Anbieter und Tarifmarken vergleichen wir für Sie
Als Krankenversicherungsexperten stellen wir Ihnen unterschiedliche europäische und internationale Angebote vor. Einige Namen bezeichnen den Versicherer, andere eine Produkt- oder Vertriebsmarke.
Deshalb zeigen die Detailseiten sowohl die interessanten Tarifmerkmale als auch den tatsächlichen Risikoträger, die Bedingungen und die Punkte, die vor einem Antrag geprüft werden müssen.
Wenn nicht die Tätigkeit eines EWR-Dienstleisters, sondern eine langfristige Absicherung außerhalb Deutschlands im Mittelpunkt steht, lesen Sie weiter zur internationalen Krankenversicherung.
Einfach gesagt: Die EUKV bietet häufig einen leichteren und günstigeren Einstieg. Die deutsche PKV ist dafür enger in das deutsche Kranken- und Pflegeversicherungssystem eingebunden und grundsätzlich auf einen dauerhaften Vertrag ausgelegt.
Unsere wichtigste Praxiserfahrung: Nicht allein der Monatsbeitrag entscheidet. Ebenso wichtig sind die versicherten Leistungen, mögliche Begrenzungen, der Umgang mit Vorerkrankungen und die Frage, welcher Versicherungsweg langfristig zur Lebenssituation passt.
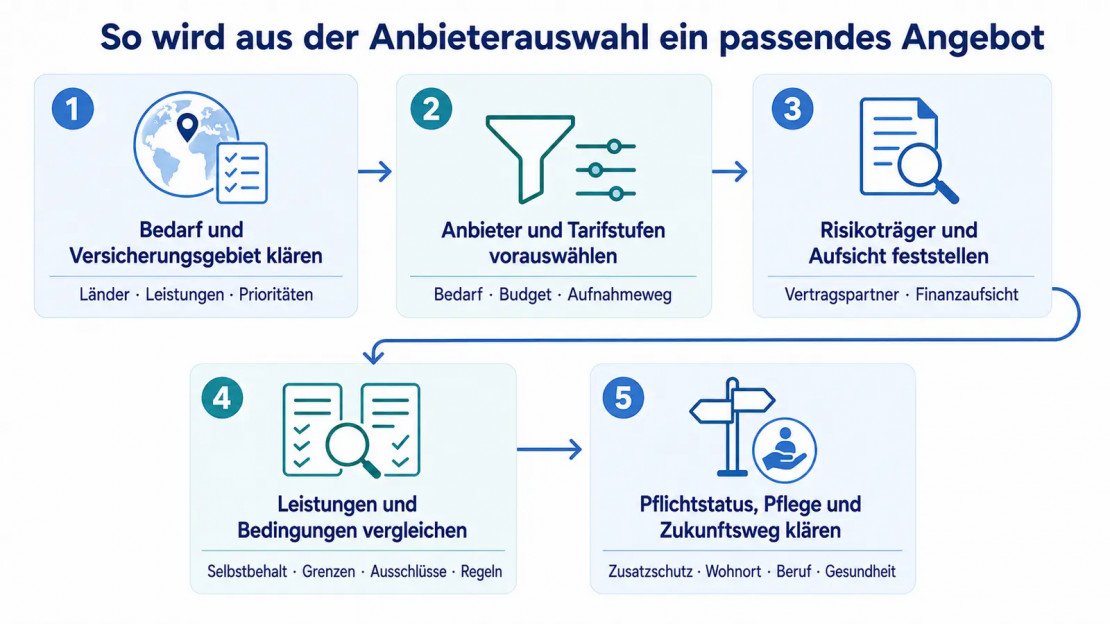
So wird aus der Anbieterauswahl ein passendes Angebot
Ein breites Angebot ist nur dann ein Vorteil, wenn die Auswahl verständlich eingegrenzt wird. In der Beratung gehen wir deshalb in fünf klaren Schritten vor:
- Bedarf und Versicherungsgebiet klären: In welchen Ländern soll der Schutz gelten und welche Leistungen sind besonders wichtig?
- Anbieter und Tarifstufen vorauswählen: Welche Angebote passen grundsätzlich zu Bedarf, Budget und gewünschtem Aufnahmeweg?
- Risikoträger und Aufsicht feststellen: Welches Unternehmen trägt den Vertrag und welche Finanzaufsicht ist zuständig?
- Leistungen und Bedingungen vergleichen: Welche Selbstbehalte, Höchstbeträge, Ausschlüsse, Moratoriums- und Kündigungsregeln gelten?
- Pflichtstatus, Pflege und Zukunftsweg klären: Welche Absicherung muss zusätzlich bestehen und was gilt bei einer späteren Veränderung von Wohnort, Beruf oder Gesundheit?
Am Ende steht keine pauschale Empfehlung für eine Marke, sondern eine nachvollziehbare Auswahl. So werden die Stärken des Angebots sichtbar, ohne wichtige Vertragsunterschiede zu übergehen.
Ehrliche Beratung durch erfahrene Versicherungsmakler
Die Krankenversicherungsexperten der FinanzSchneiderei Versicherungsmakler behalten ununterbrochen den europäischen Markt im Auge.
Ihnen als unser Kunde bieten wir immer aktuelle und geprüfte Angebote, die geeignet sind existenzielle Risiken Ihrer Gesundheit abzusichern. Unter anderem beziehen wir auch die Tarife interessanter Versicherer aus EU-Nachbarländern mit ein, welche diese Voraussetzungen erfüllen.
Welche Vertragsdetails entscheiden über die Qualität eines EWR-Tarifs?
Aufnahme und Vorerkrankungen
Ein Aufnahmeweg ohne klassische Gesundheitsfragen klingt nach uneingeschränktem Schutz, funktioniert aber anders: Beim Moratorium findet die Prüfung nicht beim Antrag statt, sondern im Leistungsfall. Der Versicherer sieht dann rückwirkend nach, ob die Erkrankung innerhalb eines definierten Zeitraums vor Vertragsbeginn behandelt wurde, Beschwerden verursacht hat oder bekannt war. Trifft das zu, greift der Ausschluss.
Der häufigste Irrtum in unserer Beratung: „Keine Gesundheitsfragen“ wird als „alles versichert“ gelesen. Tatsächlich ist der Antrag nur einfacher – die Prüfung ist verschoben, nicht entfallen. Je nach Tarif können zusätzlich Wartezeiten oder dauerhafte Ausschlüsse gelten.
Wir klären deshalb vor dem Antrag, welcher Vorerkrankungszeitraum im konkreten Tarif gilt und unter welchen Bedingungen ein zunächst ausgeschlossenes Leiden später wieder einbezogen wird.
Laufzeit, Verlängerung und Kündigung
Ein von uns angebotener EWR-Tarif läuft immer ein Jahr. Kündigt der Kunde nicht innerhalb der vereinbarten Frist, verlängert sich der Vertrag automatisch um ein weiteres Jahr. Vor dem Abschluss muss deshalb klar sein, welche Kündigungsfrist gilt und bis wann die Kündigung beim Versicherer eingehen muss.
Pflegeabsicherung
Eine Pflegepflichtversicherung wird nicht angeboten. Zusätzlich kann bei einem deutschen Versicherer, zum Beispiel der Allianz, ein Pflegetagegeld abgeschlossen werden. Es zahlt im Pflegefall den vereinbarten Tagessatz, ist aber eine freiwillige Ergänzung und keine Pflegepflichtversicherung.
Ob aufgrund der persönlichen Situation unabhängig davon eine gesetzlich vorgeschriebene Pflegepflichtversicherung bestehen muss, wird getrennt geklärt.
Produktinformationsblatt und Versicherungsbedingungen
Zu jedem Tarif gehören zwei Dokumente: das gesetzlich vorgeschriebene Produktinformationsblatt (IPID) als Kurzübersicht und die Allgemeinen Versicherungsbedingungen (AVB) als Vertragsgrundlage. Im Leistungsfall entscheiden die AVB.
Aus unserer Prüfpraxis: Beide Dokumente stimmen nicht immer überein. Uns sind Abweichungen bei Höchstbeträgen und Wartezeiten begegnet, bei denen das Produktinformationsblatt günstiger klang als die Bedingungen. Wir lesen deshalb beide Unterlagen gegeneinander und benennen Abweichungen im Angebot ausdrücklich, statt die freundlichere Fassung zu übernehmen.
Bonität, SCHUFA und Zahlungsverzug bei EWR-Tarifen
Viele deutsche Versicherer prüfen vor der Aufnahme die Bonität. Wer negative SCHUFA-Einträge oder Beitragsrückstände hat, wird häufig abgelehnt. Bei einem Teil der EWR-Tarife entfällt die SCHUFA-Abfrage. Maßgeblich ist dann nicht die finanzielle Vergangenheit, sondern die Fähigkeit, den Beitrag laufend zu zahlen. Ob das für einen bestimmten Tarif gilt, steht in den Aufnahmebedingungen – wir prüfen das vor jedem Angebot.
Was bei Zahlungsverzug passiert: Der Versicherungsschutz entfällt, solange der Beitrag offen ist; je nach Bedingungen wird der Vertrag storniert. Nach dem Ausgleich der Schulden ist ein neuer Vertrag grundsätzlich möglich.
Unsere Beratungserfahrung dazu: Ein neuer Vertrag ist kein fortgesetzter Vertrag. Vertragsbeginn, Wartezeiten und die Bewertung von Vorerkrankungen starten neu. Wer während der Unterbrechung erkrankt ist, kann diese Erkrankung im Folgevertrag verlieren. Deshalb ist es fast immer günstiger, eine drohende Beitragslücke früh anzusprechen, als den Vertrag auslaufen zu lassen und später neu abzuschließen.
Häufige Fragen zu EWR-Dienstleistern
Sind EWR-Dienstleister seriös und wer beaufsichtigt sie?
Ja. Ein EWR-Dienstleister benötigt eine Zulassung in seinem Herkunftsstaat und unterliegt dort der Finanzaufsicht – also etwa der irischen, luxemburgischen oder maltesischen Aufsichtsbehörde. Diese Aufsicht gilt auch für die Tätigkeit in Deutschland; die BaFin erhält die Angaben aus dem europäischen Meldeverfahren und nimmt die ihr gesetzlich zugewiesenen Aufgaben wahr.
Was keine Behörde prüft, sind die einzelnen Tarife und Versicherungsbedingungen. Der europäische Rahmen schafft eine seriöse Grundlage, ersetzt aber nicht die Prüfung des tatsächlichen Risikoträgers und der Vertragsbedingungen.
Woran erkenne ich den tatsächlichen Risikoträger eines Angebots?
Maßgeblich ist das Versicherungsunternehmen, das im Versicherungsschein und in den Vertragsunterlagen als Risikoträger genannt wird – nicht der Name auf der Website oder im Angebot. Produktmarke, Vermittler und Versicherungsunternehmen tragen häufig unterschiedliche Namen, teilweise ist zusätzlich ein Verein oder eine Gruppenversicherung zwischengeschaltet.
Fragen Sie vor dem Antrag nach zwei Angaben: Wie heißt das Unternehmen, das im Versicherungsschein steht, und in welchem Land ist es zugelassen? Beides nennen wir in jedem Angebot ungefragt.
Welche Risiken gibt es, wenn ich mich bei einem EWR-Dienstleister versichere?
EWR-Tarife unterliegen nicht den deutschen Regularien für GKV und PKV, sondern den Anforderungen ihres Herkunftsstaats. Das kann bedeuten, dass einzelne Leistungen nicht dem deutschen Standard entsprechen und dass der Tarif nicht als substitutive Krankenversicherung anerkannt wird.
Praktisch relevant sind vor allem drei Punkte: Höchstbeträge je Leistungsbereich, der Umgang mit Vorerkrankungen und die jährliche Vertragslaufzeit. Diese drei Punkte prüfen wir in jedem Angebot ausdrücklich.
Erfüllen die von uns angebotenen EWR-Tarife die deutsche Krankenversicherungspflicht?
Nein. Bei den von uns angebotenen Tarifen ausländischer EWR-Dienstleister bleibt der deutsche Pflichtstatus nach § 193 Abs. 3 VVG getrennt. Ob zusätzlich ein vorgeschriebener deutscher Versicherungsweg bestehen muss, klären wir für Sie unabhängig vom Tarif.
Warum können Tarife von EWR-Dienstleistern interessant sein?
Je nach Anbieter können unterschiedliche Versicherungsgebiete, Leistungsstufen, Selbstbehalte und Aufnahmewege gewählt werden. Dadurch erweitern die Angebote den Vergleich insbesondere bei internationalem Absicherungsbedarf oder wenn klassische Tarife praktisch nicht passend sind. Entscheidend bleibt immer der konkrete Tarif.
Fazit: EWR-Dienstleister erweitern die Auswahl
EWR-Dienstleister sind ein regulierter Bestandteil des europäischen und internationalen Versicherungsmarkts. Ihre Angebote können den Vergleich durch unterschiedliche Versicherungsgebiete, Leistungsstufen, Selbstbehalte und Aufnahmewege sinnvoll erweitern.
Nicht jeder Tarif passt zu jeder Situation. Entscheidend sind der tatsächliche Risikoträger, der Zweck des Vertrags und die konkreten Bedingungen. Der deutsche Pflichtstatus bleibt eine andere Frage. Genau deshalb vergleichen wir nicht nur Beiträge, sondern ordnen Anbieter und Tarife persönlich ein.
EWR-Anbieter und Tarife vergleichen
Kostenlos und unverbindlich · persönliche Ersteinschätzung · kein automatischer Abschluss
Letzte Aktualisierung am 28.08.2026